- Cobertura adaptada a vehículos comerciales: Las pólizas comerciales pueden cubrir carros, camionetas pickup, vans de carga, vehículos de servicio, vehículos de reparto y camionetas utilitarias elegibles que se utilizan para trabajar.
- Opciones de cobertura para diferentes riesgos: Las pequeñas empresas pueden seleccionar las coberturas disponibles según sus vehículos, operaciones y necesidades de la póliza.
- Planes de pago flexibles: Las opciones de pago disponibles pueden ayudar a las pequeñas empresas a administrar los gastos de seguro.
- Cobertura para una variedad de usos de pequeñas empresas: El seguro de auto comercial puede abordar usos elegibles de vehículos que van desde viajar a las ubicaciones de los clientes hasta transportar herramientas y equipo.
Las empresas necesitan comprender los requisitos de seguro de carro antes de poner vehículos en circulación para trabajar. Los vehículos registrados en el estado deben contar con la cobertura de seguro requerida por la ley estatal. Para muchos vehículos de pequeñas empresas, los requisitos mínimos de responsabilidad civil del estado son solo un punto de partida legal. Los límites de responsabilidad civil más altos pueden ser especialmente importantes para las empresas porque un accidente grave puede resultar en costosas facturas médicas, daños a la propiedad y gastos legales que podrían superar rápidamente los límites mínimos de cobertura y poner en riesgo los activos del negocio.
El estado utiliza un sistema basado en la culpa. Eso significa que el conductor considerado legalmente responsable de un accidente puede ser responsable de las lesiones y los daños a la propiedad cubiertos resultantes. Las empresas deben revisar los requisitos actuales de seguro de carro de Connecticut y trabajar con un profesional de seguros para determinar qué requisitos se aplican a sus vehículos y operaciones.
Aunque las leyes de seguro de carro del estado establecen requisitos mínimos, los límites mínimos podrían no ser suficientes para todas las empresas. Las empresas con varios vehículos, conducción frecuente o equipo de mayor valor pueden considerar límites disponibles más altos según sus necesidades.
Coberturas Opcionales de Auto Comercial Disponibles
Además de la cobertura de responsabilidad civil requerida, las empresas podrían agregar coberturas opcionales para vehículos comerciales a fin de abordar otros riesgos. La disponibilidad, los términos y los límites varían según la póliza y la elegibilidad.
- Cobertura de colisión: Ayuda a pagar la reparación o el reemplazo de un vehículo comercial cubierto después de una colisión, sujeto a los términos y deducibles de la póliza.
- Cobertura integral: Ayuda a cubrir los daños a un vehículo comercial ocasionados por eventos cubiertos que no sean una colisión, lo que puede incluir robo, vandalismo, incendio, clima severo u objetos que caen.
- Cobertura contra conductores sin seguro o con seguro insuficiente: Ayuda con las pérdidas cubiertas cuando un vehículo asegurado se ve involucrado en un accidente con un conductor culpable que tiene poco o ningún seguro, sujeto a los términos de la póliza y a los requisitos estatales aplicables.
- Cobertura de pagos médicos: Ayuda a pagar los gastos médicos elegibles después de un accidente cubierto, sujeto a los términos y límites de la póliza.
- Cobertura para autos alquilados y no propios: Puede proporcionar cobertura para exposiciones elegibles de responsabilidad civil comercial relacionadas con vehículos rentados, arrendados o propiedad de empleados que se utilizan para fines comerciales cubiertos.
La cobertura de seguro de auto para negocios en Connecticut adecuada depende de cómo opera una empresa, quién conduce sus vehículos y cómo se utilizan esos vehículos.
Sanciones Por No Mantener La Cobertura Requerida
Una pequeña empresa que no mantenga el seguro requerido por la ley estatal puede enfrentar consecuencias que afecten su capacidad para mantener los vehículos en circulación. Dependiendo de las circunstancias, las sanciones pueden incluir multas y la suspensión del registro de los vehículos.
Mantener la cobertura de seguro comercial requerida es una parte importante para conservar los vehículos comerciales elegibles legalmente registrados y en operación.
Una empresa no necesita una flotilla grande para tener necesidades de seguro de auto. El seguro de auto para pequeñas empresas en Connecticut puede ser apropiado para empresas que poseen o utilizan regularmente incluso un solo vehículo para trabajar.
Los contratistas, electricistas, plomeros, empresas de HVAC, paisajistas, techadores, servicios de limpieza, empresas de reparto, profesionales de bienes raíces, fabricantes y empresas de suministros médicos son ejemplos de negocios que pueden depender del seguro para vehículos comerciales.
Considere a un plomero que conduce una van de trabajo entre citas en Hartford o a un paisajista que transporta equipo a propiedades en el condado de Fairfield. Un contratista puede pasar una cantidad considerable de tiempo viajando por la I-84 o la I-95, mientras que un negocio de la zona costera puede tener vehículos expuestos al clima de la costa. Cómo, dónde y con qué frecuencia se utiliza un vehículo puede afectar las necesidades de seguro de una empresa.
- Son propiedad de una empresa
- Son conducidos por empleados
- Se utilizan para transportar herramientas, equipo, inventario o materiales
- Se utilizan para hacer entregas o visitar las ubicaciones de los clientes
- Se utilizan para viajes comerciales regulares por todo el estado
Los propietarios de pequeñas empresas que no estén seguros de si el uso de sus vehículos requiere un seguro comercial pueden obtener más información en la guía de Kemper, ¿Qué es el seguro de auto comercial?.
No existe un precio único para las pólizas de seguro de auto comercial en Connecticut porque las empresas y el uso que hacen de sus vehículos varían. Las compañías de seguros consideran varios factores al determinar las tarifas.
Los factores comunes pueden incluir:
- Tipo y peso del vehículo: Un carro de pasajeros puede presentar riesgos diferentes a los de una van de carga o un vehículo de trabajo más pesado.
- Número de vehículos: El tamaño y la composición de la flotilla de una empresa pueden afectar las primas.
- Historiales de manejo: Los historiales de manejo de los empleados que conducen los vehículos cubiertos pueden influir en las tarifas.
- Radio de operación: Un vehículo que se conduce localmente puede tener un perfil de riesgo diferente al de uno que recorre distancias más largas por Connecticut o fuera del estado.
- Carga y equipo: Lo que transporta un vehículo y cómo se utiliza puede afectar las consideraciones del seguro.
- Límites de cobertura: Los límites más altos o las opciones de cobertura adicionales generalmente afectan los costos de la prima.
- Industria: Un contratista, una empresa de reparto y un negocio de bienes raíces pueden tener patrones de conducción y exposiciones muy diferentes.
Debido a que las tarifas dependen de múltiples factores específicos de cada negocio, solicitar un estimado es un punto de partida útil. Un agente independiente también puede hablar sobre las opciones disponibles según el negocio y sus vehículos.
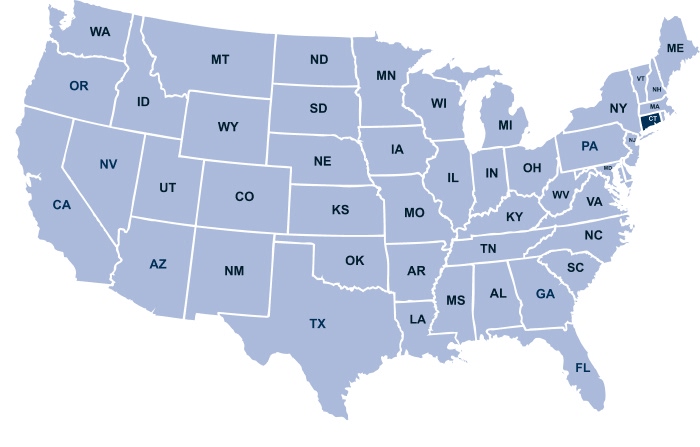
El seguro de vehículos de Kemper Auto Commercial está disponible en Arizona, California, Colorado, Connecticut, Florida, Georgia, Pennsylvania y Texas. La disponibilidad de productos, las opciones de cobertura y la elegibilidad pueden variar según el estado y la póliza.
¿Está listo para obtener una cotización? Kemper Auto Commercial ofrece estimados de seguro de auto comercial a través de su red de agentes independientes. Las empresas pueden llamar al 800-782-1020 para solicitar una cotización o comenzar el proceso de solicitud de un estimado en línea.
Obtenga más información sobre Kemper y su experiencia en seguros. Cuando esté listo, hable con un agente independiente sobre las opciones de cobertura disponibles y una póliza que se adapte a su negocio.
Para facilitar el proceso, tenga disponible información básica sobre el negocio y los vehículos, como:
- Información sobre el negocio y cómo se utilizan sus vehículos
- Detalles de los vehículos, incluidos el año, la marca y el modelo
- Información sobre las personas que conducirán los vehículos
Los propietarios de negocios también pueden encontrar un agente para hablar sobre las coberturas y opciones de póliza disponibles.